El dinero de tu cliente tiene su propio destino
Las preguntas frecuentes de ConCrédito identifican actores diferentes en el préstamo al cliente y en la compra de mercancía. Esa distinción sirve para ordenar tu registro: la colocación describe lo que recibe otra persona, mientras tu ingreso depende de las condiciones de tu actividad. La FAQ no publica una comisión universal para la distribuidora; aquí tampoco se asigna una.
Para cotejar el costo de otra forma de cobro con tus vales, consulta cuánto absorbe tu negocio al vender a meses con Point.
La solución para quien trabaja con ventas por catálogo se conecta con un proyecto propio: tu auto. Tandazo no se plantea aquí como dinero para prestar a tu cartera ni para cubrir el importe de un vale. Escribe qué recorrido quieres resolver con el vehículo y prepara la compra con ganancias que ya puedas identificar después de tus obligaciones del negocio.
| Registro | Qué representa | Qué revisar |
|---|
| Vale colocado | Importe destinado al cliente | Referencia de operación |
| Cobranza recibida | Abonos de obligaciones | A qué pago corresponden |
| Ganancia identificada | Ingreso de tu actividad | Condiciones y gastos pendientes |
Fuente: ConCrédito, preguntas frecuentes. Consultado el 6-nov-2026. Tabla elaborada por Tandazo a partir de las referencias indicadas.
Separa colocación, cobranza y ganancia
Cuando colocas un vale, conserva la referencia del cliente y la operación. Cuando recibes un abono, identifica a qué compromiso corresponde. Después registra lo que efectivamente queda para ti según tus condiciones comerciales. Aunque esos pasos puedan ocurrir cerca en el tiempo, sumar los tres como si fueran ingresos distintos duplicaría dinero que tiene un solo origen.
Si también vendes productos, lleva aparte su costo y el cobro de esa venta. La utilidad de mercancía y el ingreso por distribución de vales pueden convivir, pero se explican con documentos diferentes. Una libreta o un archivo con columnas claras te permite revisar tu resultado sin depender del saldo general de la cuenta. El auto se presupuesta desde tu disponibilidad, no desde el volumen colocado.
Revisa el dinero que queda para tu proyecto
En el primer campo del ejercicio captura únicamente ganancias ya identificadas, no la cobranza completa. En el segundo escribe los gastos de operación que aún debes restar; en el tercero, compromisos personales que salgan de ese mismo dinero. Si tu registro ya muestra un importe neto después de un gasto, evita descontarlo otra vez. Usa siempre el mismo periodo para que la resta tenga sentido.
El resultado expresa lo que capturaste y no determina cuánto te paga una empresa. Puedes repetirlo con periodos de distinta actividad para entender el ritmo de tu ingreso. Cuando haya una bonificación pendiente, consérvala en un registro separado hasta recibirla y verificar sus condiciones. De esta forma, la revisión del presupuesto del auto se apoya en dinero propio que puedes explicar con tus movimientos.
Define un auto para tu recorrido real
Antes de comparar anuncios, escribe cuántas personas necesitas trasladar, qué productos llevas y cómo son las rutas que ya cubres. Una unidad para visitar clientes tiene necesidades distintas de una camioneta para repartir pedidos voluminosos. La guía no elige por ti una versión ni afirma que cierto vehículo aumentará la cobranza. Tu recorrido actual ayuda a formular una ficha de compra concreta.
El proyecto ilustrativo es de $100,000. Esa cifra no es el precio promedio de un auto para distribuidoras ni un ingreso atribuido a ConCrédito. Pide una cotización de la unidad completa, con año, condición y conceptos de entrega. Mantén por separado la operación de los vales: destinar dinero a clientes y preparar un patrimonio de uso propio son decisiones que requieren cuentas distintas.
Compara la propuesta completa del vehículo
Guarda el documento que describe la unidad y su importe final. Como referencia de información al consumidor, el artículo 7 Bis de la Ley Federal de Protección al Consumidor trata la presentación del monto total. Para comparar alternativas revisa además qué incluye cada oferta. Una diferencia de precio puede corresponder a otra condición, otro equipamiento o conceptos de entrega todavía pendientes de precisar.
Si vas a sustituir un vehículo, separa su mantenimiento actual del presupuesto del siguiente. Tampoco registres como cobro realizado una posible venta de la unidad anterior mientras no esté confirmada. Esta hoja es más útil cuando mantiene visibles las operaciones pendientes y los abonos ya recibidos. Así puedes elegir el auto con el conjunto de compra claro y sin convertir tu cartera de clientes en ingreso personal.
Programa el auto desde tu capacidad actual
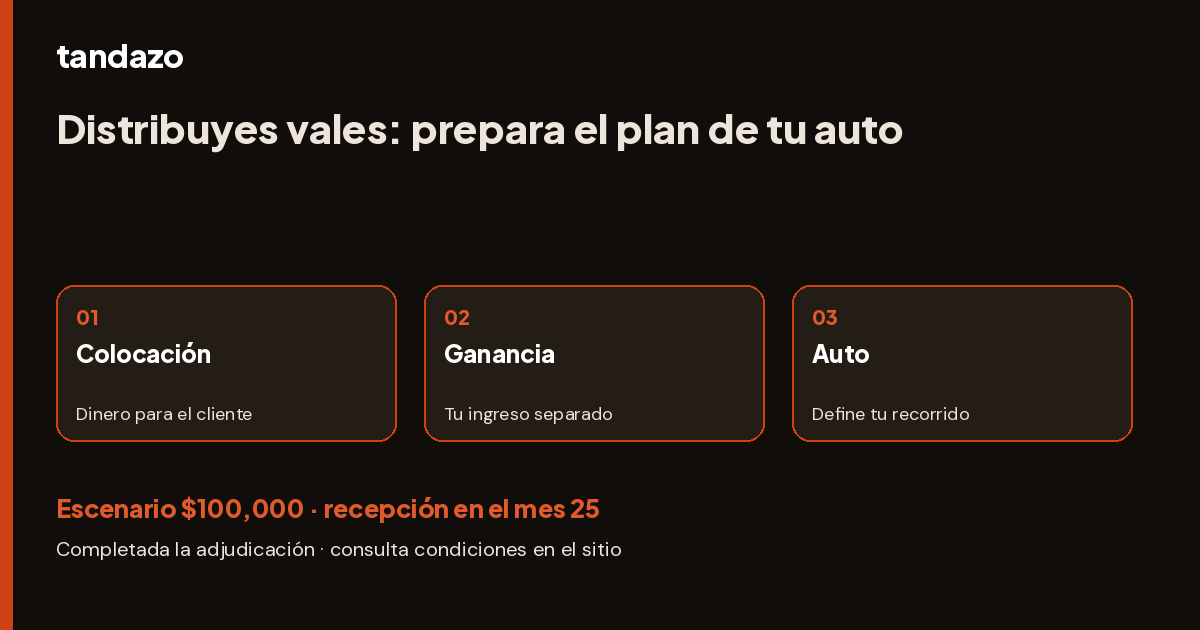
Para recibir $100,000, el ejemplo muestra $2,500 mensuales durante 80 meses y recepción en el mes 25, completada la adjudicación. Sin intereses: Tandazo solo cobra la cuota de administración de $300 al mes, incluida en los $2,500. En cómo funciona Tandazo puedes leer la explicación del producto y sus requisitos. La periodicidad de tu cobranza no sustituye ese calendario ni cambia por sí sola las condiciones del plan.
Conserva la cotización del auto junto al registro de ganancias disponibles. Cuando cambie el modelo que eliges, actualiza el presupuesto antes de avanzar. La tarjeta mantiene el escenario de esta página para preparar el siguiente paso con el mismo destino. Tu actividad como distribuidora es el origen de tus ingresos actuales; la adquisición tratada aquí sigue siendo exclusivamente el auto de tu propio proyecto.